Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Chu kỳ kinh doanh là một khái niệm quen thuộc trong quản trị doanh nghiệp và kế toán tài chính, phản ánh hành trình tuần hoàn từ khi bỏ vốn sản xuất đến khi thu hồi tiền từ doanh thu. Hiểu rõ chu kỳ kinh doanh giúp doanh nghiệp quản lý dòng tiền, tối ưu hoạt động sản xuất – kinh doanh và đưa ra quyết định tài chính hiệu quả.
Từ khái niệm cơ bản đến các giai đoạn, ví dụ thực tiễn, cách tính toán hay mối liên hệ với báo cáo tài chính và cả chu kỳ kinh tế vĩ mô – tất cả đều làm nên bức tranh toàn diện về vòng quay hoạt động của một doanh nghiệp.
Chu kỳ kinh doanh là quá trình biến động tự nhiên của nền kinh tế hay hoạt động doanh nghiệp theo thời gian. Nó thể hiện qua các giai đoạn tăng trưởng, đình trệ, suy thoái và phục hồi. Mỗi chu kỳ không giống nhau về độ dài hay biên độ, nhưng đều lặp đi lặp lại theo dòng thời gian.
Trong giai đoạn tăng trưởng, sản lượng, việc làm và chi tiêu tiêu dùng đều gia tăng mạnh. Kinh tế vận hành ở mức cao, doanh nghiệp mở rộng sản xuất. Đây là thời điểm thuận lợi cho đầu tư và mở rộng thị trường, tạo đà phát triển bền vững.
Khi đạt đỉnh, kinh tế bắt đầu chững lại do lạm phát cao, chi phí tăng và nhu cầu giảm dần. Suy thoái xuất hiện, kéo theo giảm sản lượng, thất nghiệp tăng và doanh nghiệp thu hẹp hoạt động. Giai đoạn này thường khiến các nhà hoạch định chính sách phải điều chỉnh để kiềm chế đà giảm.
Sau suy thoái, nền kinh tế tiến vào giai đoạn phục hồi khi các chỉ số bắt đầu cải thiện. Sản xuất quay trở lại, việc làm gia tăng và lòng tin tiêu dùng được khôi phục. Chu kỳ lại tiếp diễn, cho thấy bản chất tuần hoàn của hoạt động kinh tế theo thời gian.

CHU KỲ KINH DOANH LÀ GÌ
Chu kỳ sản xuất, kinh doanh thông thường là trình tự lặp đi lặp lại của các giai đoạn trong hoạt động sản xuất và phân phối hàng hóa, dịch vụ. Đây là quá trình tự nhiên phản ánh sự biến động của doanh nghiệp hoặc nền kinh tế theo thời gian, gắn liền với cung – cầu, chi phí và nhu cầu thị trường.
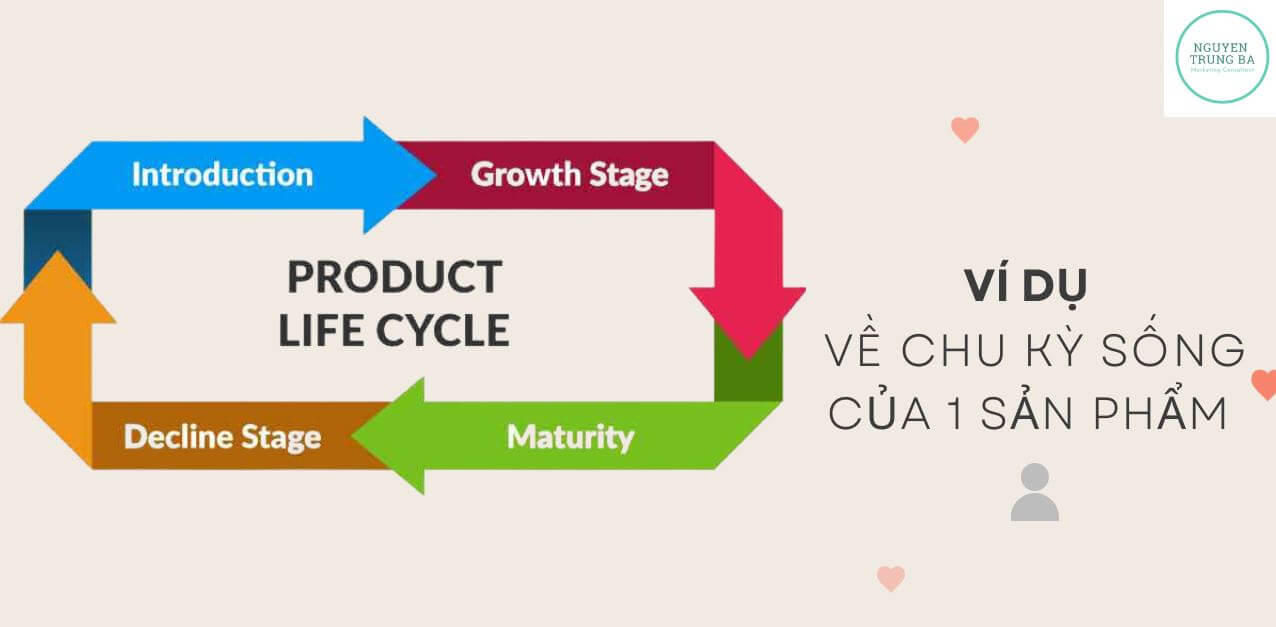
Trong một chu kỳ sản xuất, kinh doanh, doanh nghiệp trải qua các giai đoạn như khởi động, tăng trưởng, ổn định và suy giảm. Mỗi giai đoạn đều có đặc điểm riêng về năng lực sản xuất, doanh thu và biến động nhân sự. Sự thay đổi này chịu ảnh hưởng bởi yếu tố nội tại và biến động kinh tế vĩ mô.
Thời gian của mỗi chu kỳ không cố định, có thể kéo dài vài năm tùy theo ngành nghề và điều kiện thị trường. Một chu kỳ hoàn chỉnh thường bắt đầu từ khi doanh nghiệp đầu tư sản xuất, đạt đỉnh doanh số, rồi giảm sút do cạnh tranh hoặc nhu cầu giảm.
Việc nhận diện chu kỳ sản xuất, kinh doanh giúp doanh nghiệp lập kế hoạch chiến lược, điều chỉnh sản lượng và tài chính hợp lý. Dự báo chính xác giai đoạn của chu kỳ giúp tối ưu chi phí, tận dụng cơ hội thị trường và giảm thiểu rủi ro trong hoạt động kinh doanh.
CHU KỲ SẢN XUẤT KINH DOANH THÔNG THƯỜNG LÀ GÌ
Chu kỳ kinh doanh trải qua bốn giai đoạn rõ rệt, bắt đầu từ tăng trưởng. Trong giai đoạn phục hồi, kinh tế bắt đầu hồi phục sau suy thoái. Sản xuất tăng, việc làm cải thiện và niềm tin người tiêu dùng dần được khôi phục. Đây là nền tảng cho những bước phát triển tiếp theo.
Giai đoạn phát triển tiếp nối khi các hoạt động kinh tế mở rộng mạnh mẽ. Nhu cầu tiêu dùng và đầu tư gia tăng nhanh chóng. Chỉ số GDP tăng trưởng ổn định, thị trường lao động sôi động và năng lực sản xuất được đẩy cao để đáp ứng nhu cầu.
Đỉnh cao của chu kỳ là giai đoạn đạt đỉnh. Kinh tế hoạt động ở công suất tối đa, lạm phát có xu hướng tăng. Thị trường bão hòa, nguồn lực cạn kiệt dần. Dấu hiệu này báo hiệu thời kỳ tăng trưởng sắp kết thúc và nguy cơ điều chỉnh bắt đầu xuất hiện.
Sau đỉnh là giai đoạn suy thoái, khi hoạt động kinh tế co lại. Tiêu dùng giảm, doanh nghiệp cắt giảm sản xuất và sa thải lao động. Tăng trưởng âm kéo dài trong hai quý liên tiếp đánh dấu rõ sự suy thoái. Giai đoạn này mở đường cho chu kỳ mới bắt đầu từ phục hồi.

BỐN GIAI ĐOẠN CỦA CHU KỲ KINH DOANH
Một ví dụ điển hình về chu kỳ kinh doanh là cuộc khủng hoảng tài chính toàn cầu năm 2008. Khi bong bóng bất động sản ở Mỹ vỡ, niềm tin thị trường sụt giảm mạnh, dẫn đến suy thoái nghiêm trọng ở nhiều quốc gia.
Giai đoạn phục hồi sau đó bắt đầu từ năm 2009, khi các chính phủ áp dụng gói kích thích kinh tế và nới lỏng tiền tệ. Sản xuất, đầu tư và tiêu dùng dần hồi phục, đánh dấu bước chuyển sang giai đoạn tăng trưởng.
Đến khoảng năm 2017–2019, nhiều nền kinh tế lớn như Mỹ đạt mức tăng trưởng GDP ổn định, thị trường lao động cải thiện. Đây là thời kỳ bùng nổ, thể hiện rõ nét trong chu kỳ kinh doanh.
Tuy nhiên, dịch bệnh COVID-19 năm 2020 đã gây ra cú sốc lớn, buộc nền kinh tế toàn cầu rơi vào suy thoái trở lại. Đây là minh chứng cho thấy chu kỳ kinh doanh có thể bị ảnh hưởng bởi các yếu tố bất ngờ.
VÍ DỤ MINH HỌA CHU KỲ KINH DOANH
Chu kỳ kinh doanh được tính bằng tổng thời gian tồn kho và kỳ thu tiền bình quân. Công thức cụ thể là: chu kỳ kinh doanh = thời gian tồn kho + kỳ thu tiền. Chỉ số này phản ánh thời gian trung bình để doanh nghiệp chuyển đổi hàng tồn kho thành tiền mặt từ hoạt động bán hàng.
Chu kỳ tiền mặt được xác định bằng công thức: chu kỳ tiền mặt = thời gian tồn kho + kỳ phải thu – kỳ phải trả. Đây là khoảng thời gian thực tế mà doanh nghiệp bị chiếm dụng vốn lưu động trong hoạt động sản xuất kinh doanh trước khi thu hồi được tiền.
Một chu kỳ tiền mặt ngắn hoặc âm thường có lợi vì doanh nghiệp giữ tiền mặt lâu hơn. Điều đó có nghĩa doanh nghiệp thu tiền từ khách hàng trước khi phải thanh toán cho nhà cung cấp. Đây là dấu hiệu tích cực về hiệu quả quản lý vốn lưu động.
Việc theo dõi và tính toán định kỳ hai chỉ số này giúp doanh nghiệp điều chỉnh chiến lược mua hàng, thu tiền và thanh toán. Từ đó, tối ưu hóa dòng tiền, giảm rủi ro thiếu hụt tiền mặt và nâng cao khả năng thanh toán trong dài hạn.
CÁCH TÍNH CHU KỲ KINH DOANH VÀ CHU KỲ TIỀN MẶT
Chu kỳ sản xuất, kinh doanh thông thường là khoảng thời gian cần thiết để doanh nghiệp hoàn tất từ khâu đầu tư ban đầu đến khi thu hồi tiền mặt từ hoạt động kinh doanh. Đây là cơ sở quan trọng để xác định kỳ báo cáo tài chính, thường kéo dài 12 tháng theo năm tài chính của doanh nghiệp.
Trong thuyết minh báo cáo tài chính, việc nêu rõ chu kỳ sản xuất, kinh doanh giúp người đọc hiểu được đặc điểm hoạt động và tính chất luân chuyển vốn của doanh nghiệp. Điều này đặc biệt cần thiết với các doanh nghiệp có chu kỳ dài hơn một năm.
Chu kỳ này ảnh hưởng trực tiếp đến việc phân loại tài sản và nợ phải trả trên báo cáo tài chính. Tài sản được coi là ngắn hạn nếu dự kiến tiêu thụ hoặc bán trong chu kỳ hoạt động bình thường, dù có thể vượt quá 12 tháng.
Do đó, khi lập thuyết minh, doanh nghiệp cần căn cứ vào thực tế hoạt động để xác định chính xác chu kỳ sản xuất, kinh doanh, đảm bảo phản ánh trung thực và hợp lý tình hình tài chính, phù hợp với quy định tại Thông tư 200/2014/TT-BTC.

CHU KỲ SẢN XUẤT TRONG THUYẾT MINH BÁO CÁO TÀI CHÍNH
Chu kỳ kinh tế thể hiện sự biến động tự nhiên trong hoạt động sản xuất, tiêu dùng và đầu tư của nền kinh tế theo thời gian. Những thay đổi này thường lặp đi lặp lại theo các giai đoạn rõ rệt, phản ánh mức độ tăng trưởng hoặc suy giảm kinh tế qua từng giai đoạn cụ thể.
Quá trình vận động của chu kỳ kinh tế bao gồm bốn pha chính: phục hồi, tăng trưởng, bão hòa và suy thoái. Mỗi giai đoạn có đặc điểm riêng về lạm phát, thất nghiệp và mức cầu trong nền kinh游戏副本

CHU KỲ KINH TẾ VÀ SỰ BIẾN ĐỘNG CỦA GDP THỰC TẾ
Chu kỳ kinh doanh là yếu tố then chốt giúp doanh nghiệp quản lý hoạt động sản xuất, tài chính và dòng tiền hiệu quả. Việc hiểu rõ các giai đoạn trong chu kỳ kinh doanh, cách tính toán và vai trò trong báo cáo tài chính góp phần nâng cao năng lực quản trị doanh nghiệp. Đặc biệt trong bối cảnh chu kỳ kinh tế luôn biến động, doanh nghiệp cần chủ động phân tích và điều chỉnh chiến lược phù hợp. Áp dụng kiến thức về chu kỳ kinh doanh vào thực tiễn giúp tối ưu vận hành, tăng khả năng cạnh tranh và đảm bảo phát triển bền vững.


